
【社会福祉法人】補正予算の理事会で、経理規程も見直してみませんか(随意契約の見積基準額の変更など)
目次
はじめに
12月が近づき、補正予算を組む法人も多いのではないでしょうか。補正予算の審議で理事会を開くのであれば、同じ理事会で経理規程の改正も諮ることができます。
そして今年は、経理規程を見直すちょうどよいきっかけがあります。令和8年4月1日から、随意契約で見積を取るときの基準額が引き上げられ、厚生労働省の「小規模社会福祉法人向け経理規程例」も改正されました。
補正予算の準備とあわせて、経理規程を一度見直してみてはいかがでしょうか。
この記事の要点
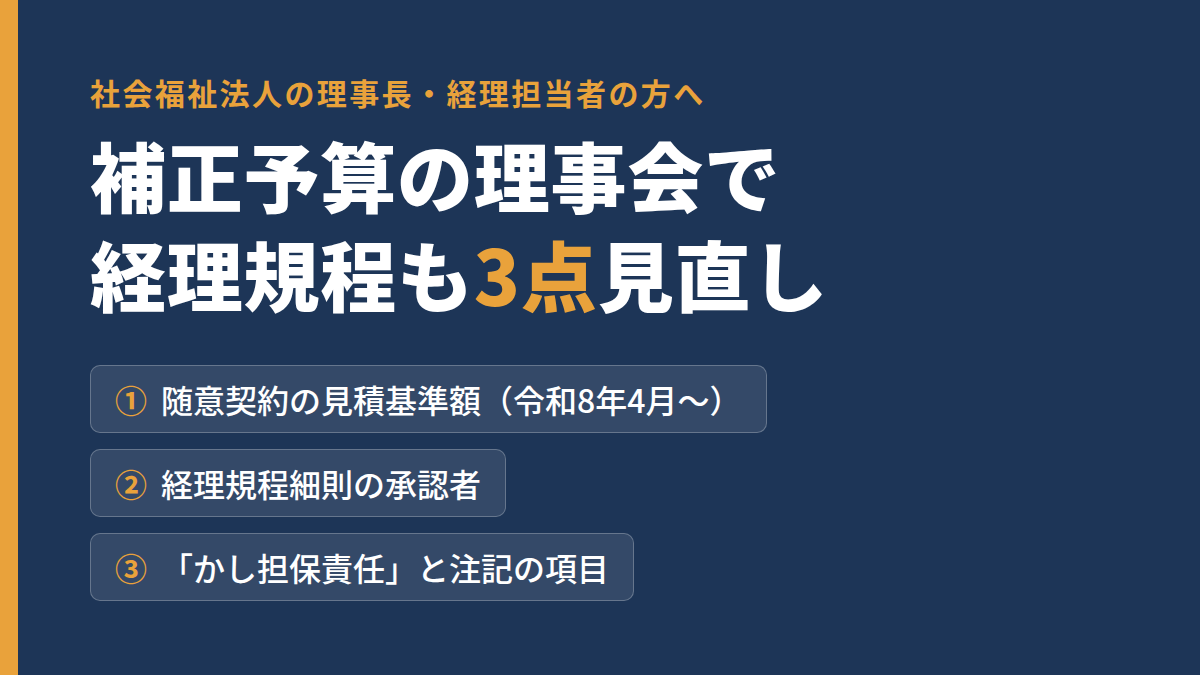
- 令和8年4月1日から、随意契約で3社以上の見積が必要になる基準額が引き上げられました(工事・製造の請負250万円→400万円など)。新しい基準で運用するには、経理規程の改正が前提です
- 経理規程細則(勘定科目の一覧など)を誰が承認するのかを、経理規程の本則で明確にしておくと、規程と運用のずれを防げます
- 経理規程に「かし担保責任」が残っていないか、注記の項目に「合併又は事業の譲渡若しくは譲受け」が入っているかも確認します。いずれも補正予算と同じ理事会で改正できます
何が変わったか
根拠は、厚生労働省の通知「社会福祉法人における入札契約等の取扱いについて」(平成29年3月29日付け雇児総発0329第1号ほか連名通知)です。この通知が令和8年3月17日に改正され、随意契約の見積の基準額が次のとおり引き上げられました。
| 契約の種類 | 改正前 | 改正後(令和8年4月1日から) |
|---|---|---|
| 工事又は製造の請負 | 250万円 | 400万円 |
| 食料品・物品等の買入れ | 160万円 | 300万円 |
| 上記以外 | 100万円 | 200万円 |
通知は、各法人がこの基準を踏まえて経理規程に明確に定めるよう求めています。通知が変わっただけでは、自法人の経理規程の金額は自動的には変わりません。
基準額は「見積が不要な金額」ではありません
よくある誤解なので、先に整理します。通知では、価格による随意契約は3社以上から見積を取って比較するのが原則です。そのうえで、契約の金額が上の表の基準額を超えない場合は、2社以上の見積で差し支えないとされています。
- 基準額を超える契約:3社以上の見積
- 基準額以下の契約:2社以上の見積でよい
今回の改正で変わったのは、「3社が必要になる境目」が上がったことです。
経理規程例も同じ日に改正されています
厚生労働省は同じ令和8年3月17日に、事務連絡「「小規模社会福祉法人向け経理規程例」等の改正について」を出し、経理規程例と経理業務マニュアルを、上の通知にあわせて改正しました。施行日は令和8年4月1日です。改正箇所は次の2か所です。
- 小規模社会福祉法人向け経理規程例:第74条第4項の表
- 経理業務マニュアル:第10章「契約事務」の「随意契約」の「見積比較」の表
自法人の経理規程が厚生労働省の規程例や、全国社会福祉法人経営者協議会のモデル経理規程をもとに作られている場合は、契約や随意契約を定めた条文に、同じような金額の表があるはずです。まずは自法人の経理規程で「随意契約」「見積」という言葉を探し、金額が改正前のままかどうかを確認してください。
注意点:規程と現場の運用をそろえる
気をつけたいのは、現場は新しい金額で見積を取っているのに、経理規程は改正前のまま、という状態です。指導監査では規程どおりに運用されているかが確認されるので、規程を改正するか、改正前の金額で運用を続けるかを、法人として決めておくことが大切です。
以前の記事「社会福祉法人の指導監査でよくある不備とその対策【会計管理編】」では、指導監査でよくある指摘の1つに「経理規程の内容が法令や通知と整合していない」ことを挙げました。通知の改正に経理規程が追いついていない状態は、まさにその具体例です。
あわせて見直したい:経理規程細則は誰が承認していますか
経理規程を開いたついでに、もう1点確認していただきたいことがあります。勘定科目の一覧などを定めた経理規程細則が、誰の承認も得ないまま使われているケースは、実務では珍しくありません。
細則に理事会の承認が必要かどうかは、細則が経理規程のどこに位置づけられているかで変わります(以下は条文からの筆者の推論を含みます)。
- 経理規程の本則に「勘定科目は別表のとおりとする」などと書かれ、科目一覧がその別表になっている場合:科目一覧は経理規程そのものなので、変更には経理規程の改正と同じ手続(多くの法人では理事会の決議)が必要と考えられます
- 細則が経理規程とは別の文書で、本則に何の定めもない場合:理事長は法人の業務を執行する立場にあり(社会福祉法第45条の16第2項)、理事会が理事に委任できない事項(同法第45条の13第4項)にも経理の細則は直接は挙がっていないため、理事長の決定で足りる余地があります。ただし、所轄庁が経理規程と一体のものと見る可能性もあります
いずれの場合も、本当の問題は「誰が決めるのかが規程から読み取れないこと」です。経理規程の本則に「この規程の実施に必要な事項は、〇〇が別に定める」といった委任の条文を置いておけば、この解釈の余地はなくなります。勘定科目のうち法人が決められるのは主に小区分や補助科目なので、科目を1つ足すたびに理事会を開かなくても済むようにしておくのは、実務的な工夫です。
委任先は、理事長とする法人もあれば、会計責任者とする法人もあります。どちらにする場合も、細則を決める人と日々の処理をする人の関係を意識しておくと、内部牽制の面で説明しやすくなります。たとえば、次のような工夫が考えられます。
- 細則を決めたり変えたりしたときは、起案者・承認者・決定日を記録に残す
- 細則を変えたら、次の理事会で報告する(理事や監事の目にも入るようにする)
- すでに承認なしで使っている科目一覧は、委任条文を入れた後に委任先の承認で定め直し、その日付を記録する
もう1つ、細かい話ですが:経理規程に古い記載が残っていませんか
経理規程の中で、確認しておきたい箇所が2つあります。どちらも数年前の改正で、すでに直している法人がほとんどだと思いますが、念のためご確認ください。
契約書の記載事項の「かし担保責任」
平成29年に成立した民法改正(令和2年4月1日施行)で、売買や請負の「瑕疵担保責任」は「契約不適合責任」に改められました。全国社会福祉法人経営者協議会の「社会福祉法人モデル経理規程(平成29年版)」は、この改正の施行より前に作られたものなので、これをもとにした経理規程には、契約書の記載事項として「かし担保責任」が残っていることがあります。熊本県がモデル経理規程の該当箇所(第75条第1項(6))の修正を案内しているほか、大阪市や熊本市の令和7年度の指導監査でも、指摘・助言の例があります。
注記の項目の「合併又は事業の譲渡若しくは譲受け」
令和2年9月11日に公布された社会福祉法人会計基準の一部を改正する省令(令和2年厚生労働省令第157号)で、計算書類に注記する事項(会計基準第29条第1項)に、第15号「合併又は事業の譲渡若しくは譲受けが行われた場合には、その旨及び概要」が追加されました。施行は令和3年4月1日で、同日以後に開始する会計年度の計算書類から適用されています。
経理規程に注記の項目を列挙している場合は、この項目を追加しておく必要があります。モデル経理規程をもとにしている場合は、注記の項目を並べた第62条第1項に加えて、拠点区分ごとの注記で省略できる項目を定めた第2項にも、この項目を加えます(熊本市の説明資料の改正例による)。熊本県や熊本市が修正を案内しているほか、鳥取県では、前回の口頭指摘が改善されていなかったとして文書で指摘された例もあります。
探し方
条番号は法人ごとに異なるので、経理規程の中を「かし」「瑕疵」「注記」で検索すると見つけやすいです。
今やること
補正予算の理事会に間に合うよう、次の順で進めると無理がありません。理事会の決議が必要かどうかは、各法人の定款と経理規程の定めによります。
- □ 自法人の経理規程で、随意契約の見積の金額を定めた条文を確認する
- □ 金額を改正後の基準に合わせるか、改正前のまま運用するかを決める
- □ 経理規程細則(勘定科目の一覧など)が、本則のどこに位置づけられ、誰が承認したものかを確認する
- □ 必要に応じて、細則を誰が定めるか(委任先)を明記する条文を加える改正案を作る
- □ 経理規程の中を「かし」「瑕疵」「注記」で検索し、「契約不適合責任」への修正と、注記の項目(合併又は事業の譲渡若しくは譲受け)の追加が必要ないか確認する
- □ 補正予算とあわせて、経理規程の改正を理事会に諮る(施行日も定める)
- □ 改正後の金額と見積の取り方を、契約に関わる職員に周知する
- □ 見積書と業者選定の理由を、後から確認できる形で残す
根拠の一覧
主な根拠は次のとおりです。厚生労働省の通知は、各所轄庁のホームページにも掲載されています(下記の1は東京都、2は愛知県の掲載分)。
- 「社会福祉法人における入札契約等の取扱いについて」の一部改正について(令和8年3月17日、改正後全文・新旧対照表つき)
- 「小規模社会福祉法人向け経理規程例」等の改正について(令和8年3月17日 事務連絡)
- 厚生労働省「社会福祉法人会計基準の一部を改正する省令(令和2年厚生労働省令第157号)」新旧対照表
- 熊本県 社会福祉法人関係のページ(モデル経理規程の修正箇所の案内)
- 熊本市「令和8年度 指導監査について(社会福祉法人・施設 会計経理)」(4・10枚目)
この記事は令和8年10月時点の通知にもとづいています。推測と明記した部分を含め、実際の対応にあたっては通知の原文と自法人の定款・経理規程をご確認のうえ、判断に迷う点は所轄庁にご相談ください。

コメント